
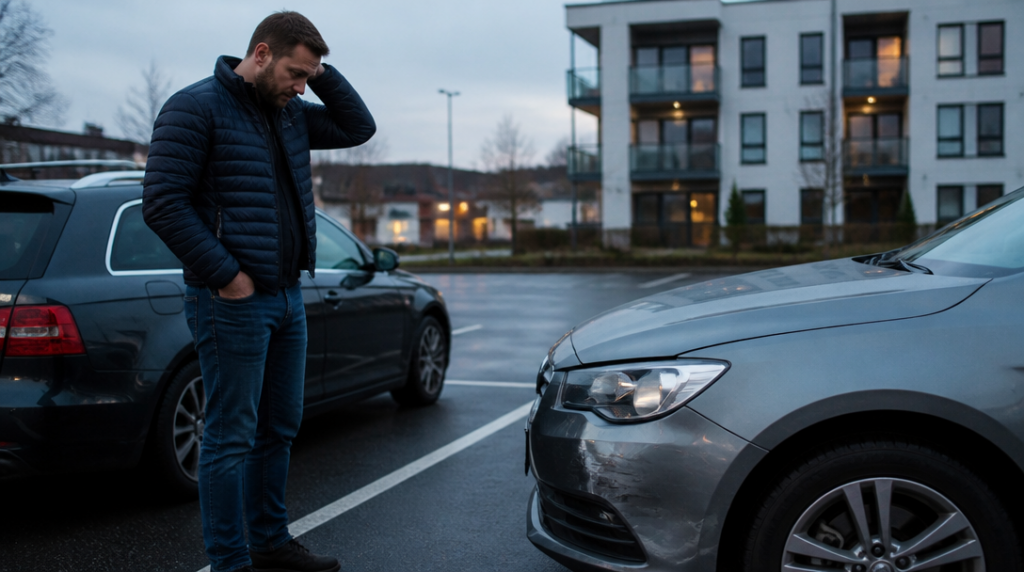
Du rygger sakte ut fra parkeringsplassen. Det er dårlig sikt, bilen ved siden av står litt skjevt, og plutselig høres den korte, tørre lyden av lakk mot lakk. Ingen er skadet, men støtfangeren på bilen din har fått en bulk. Da kommer spørsmålet mange helst vil slippe: Hvilken bilforsikring har du egentlig?
I Norge må alle biler ha ansvarsforsikring. Kjører du uten, kan bilen bli avskiltet, og du kan få gebyr. Forsikringen er likevel den enkleste formen for dekning: Den betaler skader du påfører andre personer, kjøretøy eller eiendom, men ikke skader på din egen bil. Parkeringsuhellet kan derfor bli en kostnad du må dekke selv dersom du bare har ansvarsforsikring.
Ansvarsforsikring passer først og fremst for deg som har en eldre bil med lav markedsverdi, eller som er villig til å ta risikoen for egne skader. En bil som allerede har mange år på veien, kan være lite lønnsom å reparere etter en større kollisjon. Da kan en dyrere forsikring koste mer enn bilen er verdt over tid. Men vurder også hvor avhengig du er av bilen i hverdagen. En gammel bil kan være billig å eie, men kostnaden ved å stå uten bil kan bli stor.
Delkasko er et mellomnivå. Den inkluderer normalt ansvarsforsikring, veihjelp, brann, tyveri og glasskader. Derimot dekker den vanligvis ikke kollisjoner eller utforkjøringer du selv har forårsaket. Ryggingen på parkeringsplassen vil altså som regel fortsatt være ditt ansvar, mens et innbrudd, en knust frontrute eller en bil som blir stjålet kan omfattes av forsikringen.
For mange bileiere er delkasko et naturlig valg når bilen er eldre, men fortsatt verdifull nok til at tyveri eller brann vil svi økonomisk. Veihjelp kan også være mer nyttig enn den høres ut på papiret. Et flatt batteri en kald vintermorgen eller en punktering langt hjemmefra har en egen evne til å gjøre en travel dag enda dyrere.
Fullkasko, også kalt helkasko, gir den bredeste dekningen. I tillegg til det som normalt ligger i ansvar og delkasko, dekker den skader på egen bil som du selv forårsaker. Det kan være kollisjon, utforkjøring, riper og bulker. Har du en nyere bil, en bil med høy verdi eller et lån som må betales selv om bilen blir totalskadet, er fullkasko ofte den tryggeste løsningen.
Prisen påvirkes av flere forhold, blant annet bilens verdi, hvor langt du kjører, hvor du bor, valgt egenandel og hvilken dekning du velger. Egenandelen er beløpet du selv betaler ved en skade. En høyere egenandel kan gi lavere premie, men bare hvis du faktisk har råd til å betale den når uhellet skjer. Det er lett å velge den laveste månedsprisen og glemme regningen som kommer etterpå.
Se også nøye på hva som gjelder ved glasskader, parkeringsskader, førerens alder, utlån av bilen og bruk i utlandet. To forsikringer kan se like ut i oversikten, men ha ulike grenser og vilkår. Sjekk særlig om leiebil er inkludert, hvor lenge den kan brukes, og om veihjelp gjelder fra hjemmet eller først etter at du har kjørt et stykke. Slike detaljer virker små helt til bilen står stille.
Det kan lønne seg å sammenligne både pris og innhold. Medlemmer i NAF kan få opptil 24 prosent rabatt på bilforsikring gjennom en avtale der Gjensidige Forsikring ASA leverer forsikringen. NAFs sammenligning av bilforsikringer ble sist oppdatert 22. mai 2025, så vilkårene bør alltid sjekkes mot det aktuelle tilbudet før du bestemmer deg.
Et godt utgangspunkt er å spørre hva du ville gjort etter en skade som kostet 20 000, 50 000 eller 150 000 kroner. Hvis du uten store problemer kunne erstattet bilen selv, kan ansvar eller delkasko være tilstrekkelig. Hvis en slik regning ville velte økonomien, taler det for fullkasko. Bilens alder betyr noe, men økonomien din og behovet for bilen betyr minst like mye.
Les deretter tilbudet med akkurat din bil i tankene. Ikke bare se på månedsbeløpet. Se på egenandelen, unntakene og hva som faktisk skjer den dagen bilen ikke lenger står trygt på parkeringsplassen, men må hentes av bergingsbil.